

epap Kassenbon & Haushaltsbuch

- 946.00 Rezensionen
- 4,4
- Downloads
- 100.000+
 Analyse von Appgk
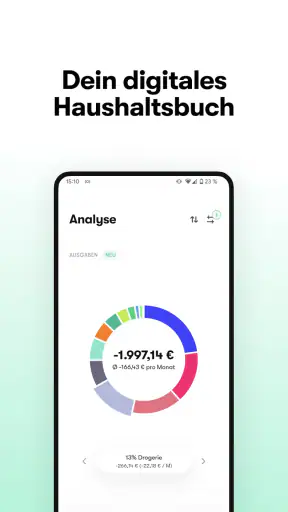
Ich habe epap Kassenbon & Haushaltsbuch vor allem aus Sicht eines gemeinsamen Haushalts betrachtet: nicht als spektakuläre Finanzsoftware, sondern als praktisches Werkzeug für den Moment, in dem sich Kassenbons, spontane Einkäufe und Monatsziele langsam vermischen. Genau dort setzt die App an. Sie verbindet das Erfassen von Ausgaben mit einem Haushaltsbuch und ergänzt das Ganze um Cashback-Möglichkeiten. Für mich ist das interessant, weil der Kassenbon nicht bloß abgelegt wird, sondern zum Ausgangspunkt für einen besseren Überblick werden kann.
Die Anwendung gehört in den Bereich Finanzen und wird von epap Analytics GmbH entwickelt. Sie ist kostenlos erhältlich, für alle Altersstufen ab USK 0 freigegeben und läuft ab iOS beziehungsweise Android 9. Die aktuelle Version ist 4.81.1. Mit einer durchschnittlichen Bewertung von 4,4 bei rund 3.000 Bewertungen und mehr als 100.000 Installationen wirkt sie wie eine etablierte Nischenlösung für Menschen, die ihre Einkäufe nicht nur im Kopf überschlagen möchten.
Gemeinsam einkaufen, aber nicht automatisch alles gemeinsam verwalten
Ein realistischer Einsatz sieht bei mir so aus: Eine Person kauft am Wochenende für den Haushalt ein, eine andere übernimmt unter der Woche Drogerieartikel oder kleinere Besorgungen. Auf dem Konto erscheinen später mehrere Abbuchungen, doch ohne Kassenbons ist kaum noch klar, welcher Betrag zu Lebensmitteln, Haushalt, persönlichen Ausgaben oder einem ungeplanten Extra gehört. Genau hier kann epap nützlich werden. Der Bon wird direkt nach dem Einkauf erfasst, und die Ausgabe bleibt nicht nur als einzelne Zahl stehen, sondern kann in die persönliche Budgetplanung einfließen.
Der Vorteil liegt weniger darin, dass die App eine komplizierte Finanzanalyse ersetzt. Ihre Stärke ist der kurze Weg zwischen Einkauf und Einordnung. Wenn ich den Bon erst Tage später suchen muss, wird aus einer kleinen Aufgabe schnell lästige Nacharbeit. Deshalb würde ich mir angewöhnen, den Bon noch im Laden oder unmittelbar danach zu erfassen. Das macht die Daten verlässlicher und verhindert, dass mehrere Einkäufe später als ein unübersichtlicher Block auftauchen.
Für einen gemeinsamen Haushalt ist aber eine wichtige Unterscheidung entscheidend: Gemeinsames Sparen bedeutet nicht automatisch, dass alle persönlichen Finanzdaten auf demselben Gerät oder in demselben Zugang landen sollten. Ich würde die App daher nicht einfach auf einem gemeinsam genutzten Smartphone einrichten und davon ausgehen, dass damit alle Beteiligten denselben Überblick haben. Besser ist eine klare Absprache: Wer trägt welche Einkäufe ein, wer kontrolliert das Budget, und welche Ausgaben bleiben privat?
Diese Grenze ist nicht kleinlich. Ein Haushaltsbuch soll Orientierung schaffen, darf aber nicht ungewollt zur vollständigen Offenlegung persönlicher Ausgaben werden. Gerade bei Paaren, Wohngemeinschaften oder erwachsenen Kindern im selben Haushalt sollte vor der gemeinsamen Nutzung geklärt werden, ob nur Haushaltskäufe dokumentiert werden oder auch individuelle Ausgaben. Die App kann beim Erfassen helfen; die Regeln für den gemeinsamen Umgang mit den Zahlen müssen die Nutzer selbst festlegen.
Der erste Schritt: ein System, das im Alltag nicht nervt
Beim Einrichten würde ich nicht sofort versuchen, jede denkbare Ausgabe abzubilden. Ein schlankes Startsystem ist sinnvoller: Lebensmittel, Drogerie, Haushalt und persönliche Ausgaben reichen zunächst aus. Wer zu viele Unterteilungen anlegt, verbringt schnell mehr Zeit mit Sortieren als mit Sparen. Der Nutzen entsteht erst, wenn die Einträge regelmäßig und vergleichbar sind.
Weitere Nachrichten zum Lesen
Alle Nachrichten anzeigen


Besonders hilfreich finde ich den Gedanken, den Kassenbon als Arbeitsgrundlage zu verwenden. Bei einer normalen Notiz-App muss ich den Betrag selbst übertragen und später überlegen, wofür er stand. Eine Tabellenkalkulation bietet zwar mehr Freiheit, verlangt aber ebenfalls Disziplin und Pflege. epap ist näher am konkreten Einkauf. Das macht die Anwendung für Menschen attraktiv, die kein umfangreiches Finanzprogramm lernen möchten, aber trotzdem nicht völlig auf Nachverfolgung verzichten wollen.
Gleichzeitig sollte man die Einrichtung nicht mit einem vollständigen Haushaltsplan verwechseln. Die App kann Ausgaben sichtbar machen und Budgets strukturieren, aber sie nimmt mir nicht die Entscheidung ab, welche Beträge realistisch sind. Ein zu knappes Budget wird nicht besser, nur weil es in einer App steht. Ich würde deshalb zunächst einige normale Einkaufswochen beobachten und erst danach Grenzen festlegen. So basieren die Ziele auf dem eigenen Alltag statt auf Wunschvorstellungen.
Die besten Aspekte von epap Kassenbon & Haushaltsbuch
Das solltest du über epap Kassenbon & Haushaltsbuch wissen
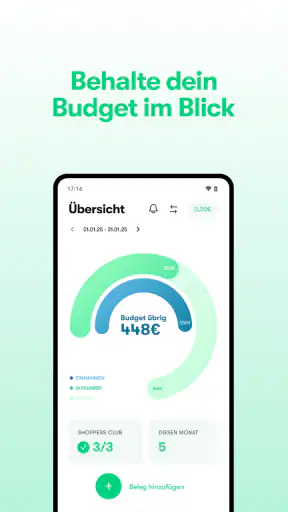
Ein praktischer Tipp ist, das Budget nicht nur als Verbotsliste zu betrachten. Ich nutze solche Angaben lieber als Frühwarnsystem. Wenn ein Bereich ungewöhnlich schnell wächst, lohnt sich ein Blick auf die Bons: War es ein einzelner größerer Einkauf, eine Vorratsaktion oder häufen sich kleine spontane Käufe? Diese Unterscheidung ist wichtiger als die bloße Feststellung, dass das Budget überschritten wurde.
Cashback ist ein Zusatz, kein Grund, jeden Kauf zu rechtfertigen
Die Cashback-Funktion macht epap von einem klassischen Haushaltsbuch unterscheidbar. Sie kann ein angenehmer Nebeneffekt sein, wenn ich ohnehin einen Bon erfasse. Ich würde sie aber nicht zum Hauptgrund für die Nutzung machen. Cashback verändert leicht die Wahrnehmung eines Einkaufs: Ein kleiner Vorteil kann dazu verleiten, eine Ausgabe nachträglich als besonders sinnvoll zu betrachten, obwohl der Kauf selbst gar nicht nötig war.
Meine Empfehlung wäre deshalb, die Reihenfolge beizubehalten: zuerst kaufen, was gebraucht wird, dann den Bon dokumentieren und Cashback als möglichen Bonus ansehen. Wer umgekehrt nach Angeboten einkauft, nur um eine Rückvergütung mitzunehmen, verliert schnell den Blick auf das eigentliche Haushaltsbudget. Für eine gemeinsame Kasse sollte außerdem vorher vereinbart werden, wem ein Cashback-Vorteil zugerechnet wird. Bleibt er im Haushalt, wird er einer Person gutgeschrieben oder wird er bei der nächsten Abrechnung berücksichtigt?
Das klingt nach einer Kleinigkeit, kann in einer Wohngemeinschaft aber unnötige Diskussionen auslösen. Gerade bei gemeinsam bezahlten Einkäufen ist Transparenz wichtiger als der einzelne Vorteil. Ich würde Cashback daher getrennt von der eigentlichen Ausgabenplanung betrachten und nicht in das Budget einrechnen, bevor der Vorteil tatsächlich nachvollziehbar verbucht ist.
Koordination im Haushalt: klare Zuständigkeiten statt doppelte Einträge
Die größte praktische Gefahr bei gemeinsamer Nutzung ist nicht die Technik, sondern die Organisation. Wenn zwei Personen denselben Einkauf eintragen oder beide davon ausgehen, dass die andere Person den Bon bereits erfasst hat, wird der Überblick schlechter statt besser. Deshalb würde ich eine einfache Haushaltsregel einführen: Die Person, die den Einkauf bezahlt, erfasst ihn auch. Bei gemeinsamen Abrechnungen wird anschließend nur noch geklärt, wie der Betrag verteilt wird.
Für wiederkehrende Einkäufe kann zusätzlich ein fester Zeitpunkt helfen, etwa eine kurze Kontrolle am Abend oder am Ende der Woche. Dabei muss niemand jeden Bon lange analysieren. Es reicht, nachzusehen, ob die wichtigen Einkäufe vorhanden sind, ob eine Ausgabe falsch einsortiert wurde und ob das Budget noch eine realistische Aussage macht. Diese kurze Routine ist aus meiner Sicht wertvoller als eine seltene, ausführliche Finanzsitzung.
Screenshots
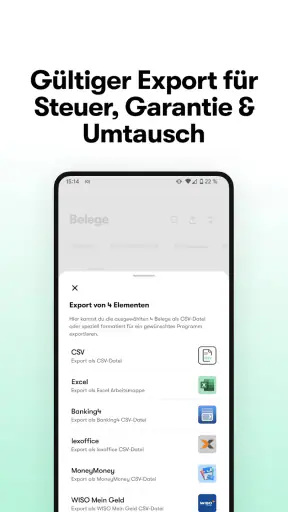
Ein weiterer nicht offensichtlicher Punkt betrifft Rückgaben und Ersatzkäufe. Ein erfasster Bon bleibt gedanklich leicht als Ausgabe bestehen, obwohl ein Artikel später zurückgegeben wurde. Bei solchen Fällen sollte man den Eintrag bewusst korrigieren oder die Rückerstattung nachvollziehbar ergänzen, statt den ursprünglichen Betrag einfach zu vergessen. Sonst entsteht ein Budgetbild, das zwar ordentlich aussieht, aber nicht mehr zum tatsächlichen Kontostand passt.
Auch Sammelbons verdienen Aufmerksamkeit. Ein großer Einkauf enthält oft Lebensmittel, Reinigungsmittel und Dinge, die nur eine Person betreffen. Wer alles unter einer einzigen Kategorie ablegt, erhält zwar schnell einen Eintrag, aber wenig Erkenntnis. Wer den Bon dagegen sinnvoll aufteilt, investiert mehr Zeit und bekommt dafür eine bessere Grundlage für die nächste Monatsplanung. Ich würde diese Aufteilung nur bei den Kategorien machen, die für die eigene Entscheidung wirklich relevant sind.
Privatsphäre, Vertrauen und die Nutzung durch verschiedene Altersgruppen
Die Altersfreigabe ab USK 0 sagt vor allem, dass die App grundsätzlich ohne eine höhere Altersbeschränkung angeboten wird. Das bedeutet nicht, dass jedes Kind automatisch mit persönlichen Finanzdaten umgehen sollte. Bei jüngeren Nutzern würde ich die Anwendung eher gemeinsam mit einer erwachsenen Person verwenden, etwa um den Unterschied zwischen Bedarf, Wunsch und Haushaltsausgabe zu erklären. Die Finanzentscheidung sollte dabei bei den Erwachsenen bleiben.
Für Jugendliche kann ein Haushaltsbuch durchaus lehrreich sein, wenn es um überschaubare eigene Ausgaben geht. Trotzdem würde ich auf einem gemeinsam genutzten Gerät keine sensiblen Informationen offen liegen lassen. Wer das Smartphone mit anderen teilt, sollte vor der Einrichtung überlegen, ob Benachrichtigungen, gespeicherte Einträge oder geöffnete Ansichten für alle sichtbar sein dürfen. Die App ist ein Werkzeug für Dokumentation, aber kein Ersatz für eine bewusste Trennung persönlicher und gemeinsamer Bereiche.
In einer Partnerschaft ist Vertrauen ebenfalls kein Grund, jede Ausgabe automatisch gemeinsam zu führen. Ein gemeinsames Haushaltsbudget kann sehr sinnvoll sein, während private Ausgaben separat bleiben. Ich finde diese Mischform oft realistischer: Die regelmäßig anfallenden Kosten werden gemeinsam betrachtet, persönliche Käufe aber nicht unnötig in die Haushaltsdiskussion gezogen. So unterstützt die App die Koordination, ohne dass sie zum Kontrollinstrument wird.
Wer die Anwendung auf mehreren Geräten einsetzen möchte, sollte sich vorab überlegen, wie die Einträge zusammengeführt werden. Ich würde nicht einfach parallel arbeiten, wenn dadurch doppelte oder widersprüchliche Daten entstehen können. Für kleine Haushalte ist ein klar bestimmtes Hauptgerät oft unkomplizierter. In einer größeren Wohngemeinschaft kann dagegen eine gemeinsame Tabelle oder eine ausdrücklich geteilte Lösung besser passen, wenn mehrere Personen gleichzeitig Änderungen vornehmen müssen.
Wo epap gegenüber Notizen, Tabellen und Bank-Apps punktet
Im Vergleich zu einer Notiz-App ist epap strukturierter auf den Kassenbon und die Ausgabenkontrolle ausgerichtet. Eine Notiz ist schnell geschrieben, aber später schwer auszuwerten. Im Vergleich zu einer Tabellenkalkulation ist epap vermutlich zugänglicher für Menschen, die keine eigene Vorlage bauen möchten. Dafür bietet eine Tabelle mehr Freiheit bei Sonderfällen, individuellen Formeln und komplexen Aufteilungen.
Bank-Apps haben wiederum den Vorteil, dass Kontobewegungen oft automatisch im Finanzkontext erscheinen. Sie zeigen aber nicht immer die Details des Einkaufs, die auf einem Bon stehen. Eine Abbuchung beim Supermarkt verrät mir nicht zuverlässig, wie viel davon auf Lebensmittel, Reinigungsmittel oder einen persönlichen Artikel entfällt. epap setzt an dieser Lücke an, weil der Einkauf selbst zum Dokument wird.
Für eine sehr genaue Finanzplanung mit mehreren Konten, Darlehen, Wertpapieren oder detaillierten gemeinsamen Abrechnungen würde ich eine spezialisierte Finanzsoftware vorziehen. Auch wer möglichst wenig manuell erfassen möchte, könnte mit einer automatisierten Lösung glücklicher sein. epap passt besser zu Menschen, die ihre Einkäufe bewusst dokumentieren wollen und dafür eine einfache, bonorientierte Arbeitsweise bevorzugen.
Die kostenlose Nutzung senkt die Einstiegshürde deutlich. Trotzdem ist Zeit ebenfalls eine Ressource. Wenn mich das Scannen oder Sortieren jedes einzelnen Bons dauerhaft stört, werde ich die App wahrscheinlich nicht konsequent nutzen. Der entscheidende Test ist daher nicht, ob die Funktionen auf dem Papier interessant sind, sondern ob der eigene Einkaufsablauf genug Platz für die Erfassung lässt.
Meine Alltagstipps für bessere Ergebnisse
Ich würde den Bon direkt nach dem Einkauf erfassen und nicht bis zum Monatsende sammeln.
Für gemeinsame Haushalte würde ich vorab festlegen, wer Einkäufe dokumentiert und wie Cashback behandelt wird.
Bei Sammelbons lohnt sich eine Aufteilung nur dort, wo sie die nächste Budgetentscheidung wirklich verbessert.
Rückgaben und Erstattungen sollten ausdrücklich berücksichtigt werden, damit der Ausgabenüberblick nicht künstlich zu hoch bleibt.
Private Ausgaben würde ich nur dann eintragen, wenn alle Beteiligten dieser Transparenz ausdrücklich zustimmen.
Diese Vorgehensweise verhindert einen typischen Fehler: Man sammelt viele Daten, nutzt sie aber nicht für eine Entscheidung. Ein Haushaltsbuch wird erst dann wertvoll, wenn daraus eine konkrete Handlung folgt, etwa ein realistischeres Lebensmittelbudget, eine bessere Aufteilung gemeinsamer Kosten oder der Entschluss, spontane Käufe genauer zu prüfen.
Für wen sich die App lohnt und wer lieber etwas anderes nimmt
Ich würde epap besonders Menschen empfehlen, die häufig mit Papierbons arbeiten, ihre Haushaltsausgaben besser verstehen möchten und eine niedrigschwellige Alternative zu einer umfangreichen Finanzverwaltung suchen. Auch für einen kleinen Haushalt kann sie sinnvoll sein, wenn die Beteiligten eine einfache Regel für die Erfassung vereinbaren. Die Kombination aus Bon, Budget und möglichem Cashback macht sie vielseitiger als ein reines digitales Notizbuch.
Weniger passend ist sie für Nutzer, die eine vollständig automatische Kontoverwaltung erwarten oder ihre Finanzen in sehr vielen Ebenen organisieren müssen. Ebenso würde ich sie nicht als alleinige Lösung für eine große Wohngemeinschaft einsetzen, wenn mehrere Personen gleichzeitig und mit unterschiedlichen Regeln auf denselben Datenbestand zugreifen sollen. Dort ist eine ausdrücklich kollaborative Finanzlösung möglicherweise übersichtlicher.
Auch für Personen, die nur gelegentlich einen Überblick brauchen, kann ein einfaches Monatsblatt genügen. Die App entfaltet ihren Nutzen vor allem durch regelmäßige Nutzung. Wer nur einmal im Quartal nach den Ausgaben schaut, wird wahrscheinlich nicht genug Routine entwickeln, um aus den Einträgen einen echten Vorteil zu ziehen.
Mein Urteil für den gemeinsamen Haushalt
Nach meinem Eindruck ist epap Kassenbon & Haushaltsbuch eine bodenständige Finanz-App mit einer klaren Alltagsschnittstelle: dem Kassenbon. Sie versucht nicht, jede denkbare Finanzaufgabe abzudecken, sondern verbindet Ausgabenerfassung, Budgetdenken und Cashback in einem überschaubaren Ablauf. Das gefällt mir, weil der Einstieg verständlich bleibt und der Nutzen direkt an einer konkreten Alltagssituation hängt.
Die beste Wirkung erzielt sie, wenn alle Beteiligten ihre Grenzen und Zuständigkeiten vorher klären. Auf einem gemeinsamen Gerät würde ich besonders auf getrennte persönliche Bereiche, eine eindeutige Erfassungsregel und einen verantwortungsvollen Umgang mit Finanzdaten achten. Für Kinder und Jugendliche eignet sich die App eher als begleitetes Lernwerkzeug als als eigenständige Finanzverwaltung.
Mein Fazit: Wer Kassenbons nicht nur sammeln, sondern in eine regelmäßige Haushaltsroutine verwandeln möchte, bekommt hier einen praktischen kostenlosen Einstieg. Wer dagegen maximale Automatisierung, umfangreiche Kontenverwaltung oder eine ausgefeilte Mehrbenutzersteuerung sucht, sollte sich nach einer spezialisierten Alternative umsehen. Für einen privaten oder kleinen gemeinsamen Haushalt ist epap aber dann überzeugend, wenn man die Einträge konsequent pflegt und Cashback als Zusatz behandelt, nicht als Kaufargument.
Die App wurde am 20.09.2019 veröffentlicht und hat sich seitdem bis zur Version 4.81.1 weiterentwickelt. Für mich spricht das zusammen mit der vorhandenen Nutzerbasis dafür, dass sie nicht nur als kurzfristige Idee gedacht ist. Entscheidend bleibt trotzdem die eigene Gewohnheit: Ein sauber erfasster Bon direkt nach dem Einkauf ist hilfreicher als ein perfektes System, das im Alltag niemand öffnet.
Häufig gestellte Fragen zu epap Kassenbon & Haushaltsbuch
Was ist epap Kassenbon & Haushaltsbuch und wofür kann ich die App nutzen?
epap Kassenbon & Haushaltsbuch kombiniert die digitale Verwaltung von Kassenbons mit einer Übersicht über persönliche Ausgaben. Nach dem Einkauf können Belege erfasst und später leichter wiedergefunden werden. Zusätzlich hilft die Haushaltsbuch-Funktion dabei, Einnahmen und Ausgaben zu ordnen, Kategorien zu nutzen und das eigene Konsumverhalten besser zu verstehen. Damit richtet sich die App besonders an Nutzer, die Papierbelege reduzieren und ihre Finanzen übersichtlicher verwalten möchten.
Wie werden Kassenbons in epap erfasst und funktioniert das mit jedem Beleg?
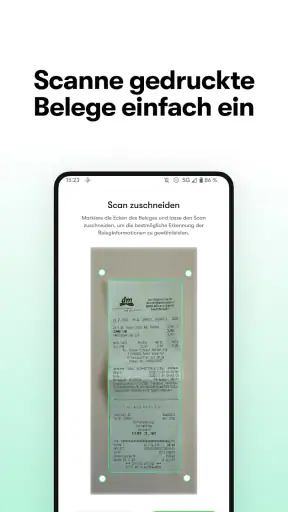
Kassenbons lassen sich in der Regel über die Kamera des Smartphones oder durch digitale Belegfunktionen erfassen. Je nach Geschäft und Belegtyp kann die Verarbeitung unterschiedlich ausfallen: Manche Bons werden automatisch erkannt, während andere manuell ergänzt oder kontrolliert werden müssen. Nutzer sollten deshalb nach dem Scannen prüfen, ob Händler, Datum, Artikel und Betrag korrekt übernommen wurden. Nicht jeder Papierbon ist gleich gut lesbar oder vollständig automatisierbar.
Ist epap Kassenbon & Haushaltsbuch kostenlos oder entstehen zusätzliche Kosten?
Ob alle Funktionen kostenlos verfügbar sind, hängt vom aktuellen Modell der App ab. Grundlegende Funktionen können möglicherweise ohne Bezahlung genutzt werden, während bestimmte Zusatzangebote, Komfortfunktionen oder optionale Services kostenpflichtig sein können. Vor dem Download und besonders vor einer Registrierung oder Aktivierung eines Abonnements empfiehlt es sich, die Angaben im jeweiligen App Store sowie die Hinweise innerhalb der Anwendung aufmerksam zu lesen. So lassen sich unerwartete Kosten vermeiden.
Wie sicher sind meine Kassenbons und Finanzdaten in der App?
Da epap mit Einkaufsbelegen und möglicherweise persönlichen Haushaltsdaten arbeitet, sollten Datenschutz und Datensicherheit vor der Nutzung besonders beachtet werden. Prüfen Sie die Datenschutzerklärung, die benötigten Berechtigungen und Informationen zur Speicherung oder Verarbeitung Ihrer Daten. Ein sicheres Gerätepasswort und aktuelle Systemsoftware sind ebenfalls sinnvoll. Außerdem sollten Sie nur die Zugriffe erlauben, die für Funktionen wie Kamera, Benachrichtigungen oder Synchronisierung tatsächlich erforderlich sind.
Kann ich epap auch als vollständiges Haushaltsbuch für mehrere Personen verwenden?
Die App kann eine praktische Unterstützung für die persönliche Ausgabenübersicht sein, ersetzt aber nicht automatisch jede umfangreiche Finanzsoftware. Ob mehrere Konten, gemeinsame Haushalte, wiederkehrende Zahlungen, individuelle Kategorien oder eine Synchronisierung zwischen mehreren Geräten möglich sind, hängt vom aktuellen Funktionsumfang ab. Wer die App gemeinsam mit Partnern oder der Familie einsetzen möchte, sollte vorab prüfen, ob Mehrbenutzerfunktionen vorhanden sind und wie Daten zwischen den Beteiligten geteilt werden.












